Responsabilité civile professionnelle médicale
RC Pro chirurgien esthétique : ce qu’elle couvre
Obligatoire en libéral, elle couvre le geste, la faute de formalisme et le défaut d'information. Sur un acte esthétique, l'ONIAM ne prend jamais le relais.
Votre devis en 2 min
Un courtier spécialisé, réponse sous 24 h.
Demander mon devisGratuit et sans engagement
Définition
Qu’est-ce que la RC Pro d’un chirurgien esthétique ?
La RC Pro médicale paie les dommages causés à un patient lors d'un acte de prévention, de diagnostic ou de soins, et finance votre défense.
Une obligation, pas un choix
Tout professionnel de santé libéral doit être assuré pour sa responsabilité civile ou administrative, en cas de dommage corporel causé à un tiers dans le cadre de son activité.
Le défaut d'assurance est sanctionné pénalement et disciplinairement.
Le contrat finance aussi votre défense : avocat, expertise médicale, médecin-conseil. Il intervient devant le juge civil, devant une commission de conciliation et d'indemnisation (CCI) ou devant la chambre disciplinaire de l'Ordre.
Le geste : complication opératoire, infection du site, reprise. Le formalisme : devis non conforme, délai de réflexion non respecté, information incomplète. Le matériel : implant défaillant, dispositif médical.
Les deux dernières ne supposent aucune erreur technique de votre part. Elles pèsent pourtant lourd dans le contentieux esthétique.
Vos risques
Quatre situations qui mènent à une réclamation
Au bloc, en consultation, dans le dossier ou dans le matériel implanté : chaque étape peut engager votre responsabilité.
Le geste
La complication après l’intervention
Infection du site opératoire, hématome, nécrose cutanée, reprise : le geste concentre les dommages corporels les plus lourds. La RC Pro indemnise le patient et prend en charge l'expertise.
- Infection
- Reprise
- Expertise
Le formalisme
Le devis et les quinze jours
Un devis non détaillé, une intervention avancée de quelques jours, un acompte encaissé : la faute est constituée même si l'opération est réussie.
- Devis détaillé
- 15 jours
- Acompte
L’information
Le risque qui n’avait pas été annoncé
Sur un patient sain, l'information porte sur tous les risques, même exceptionnels. Une cicatrice plus visible que prévu suffit à fonder une réclamation.
- Impréparation
- Perte de chance
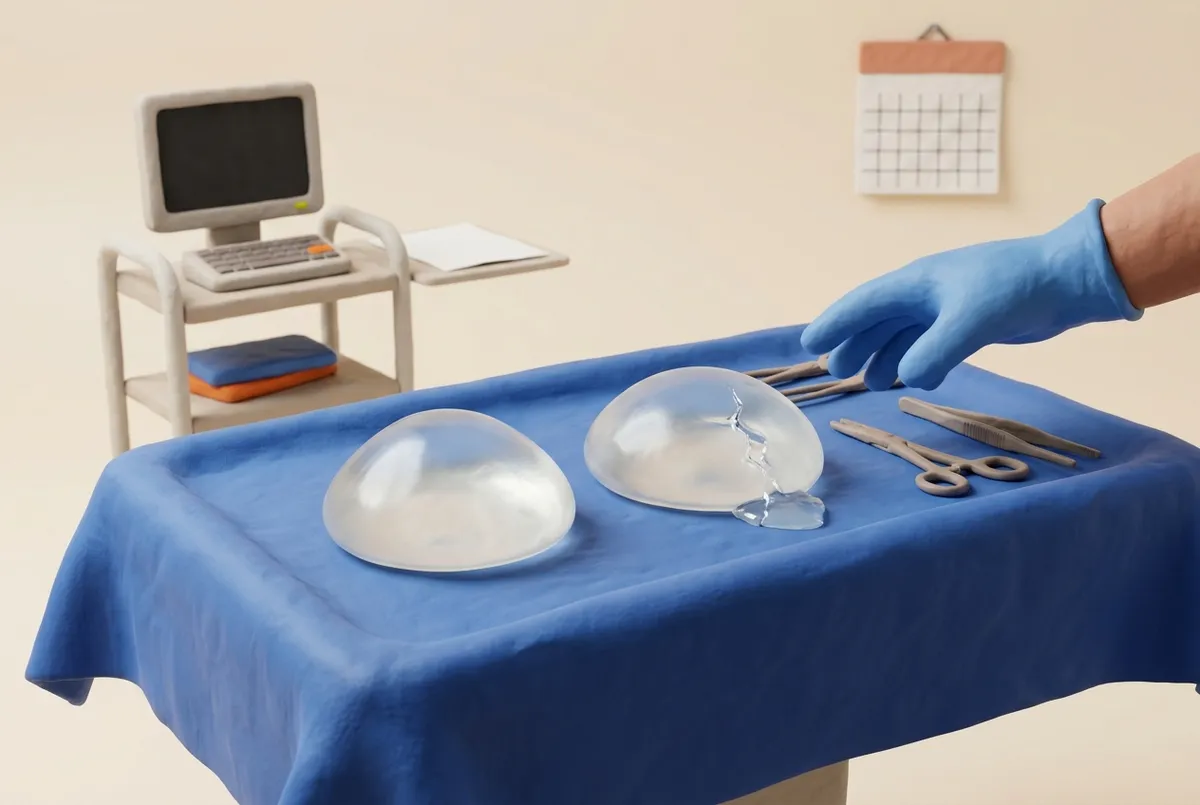
Le matériel
L’implant qui se rompt
Sur les produits et matériels fournis, une obligation de sécurité pèse sur vous. La rupture d'un implant peut engager votre responsabilité sans faute technique.
- Implant
- Dispositif médical
La sinistralité
La spécialité la plus exposée du panorama du risque médical
La MACSF publie chaque année, par spécialité, un taux de sinistralité : déclarations reçues sur nombre de sociétaires. La chirurgie plastique y tient une place à part.
Le taux tous statuts inclut les praticiens hospitaliers, couverts par leur établissement : il est donc plus bas. Le chiffre qui vous concerne en libéral est 40,20 %.
En ordre de grandeur, cela fait une déclaration pour deux à trois praticiens et par an.
Les 125 déclarations de 2024 se répartissent ainsi : 27 procédures civiles, 7 procédures disciplinaires, 79 réclamations amiables et 12 saisines de CCI. La voie amiable domine : la qualité de votre défense et de votre dossier compte bien avant le tribunal.
| Périmètre | Sociétaires | Déclarations | Taux de sinistralité 2024 |
|---|---|---|---|
| Tous statuts confondus | 515 | 125 | 24,27 % |
| Exercice libéral | 306 | 123 | 40,20 % |
MACSF, rapport annuel 2024, fiche « Chirurgie plastique, reconstructrice et esthétique ». Le taux libéral 2023 était de 35,28 %.
Ce qu’elle couvre
Ce que couvre, et ne couvre pas, la RC Pro médicale
✓ Couvert par la RC Pro médicale
- ✓Dommage corporel causé au patient : complication, infection du site opératoire, reprise
- ✓Faute de formalisme : devis non conforme, délai de réflexion non respecté
- ✓Défaut d’information : préjudice d’impréparation, perte de chance de renoncer
- ✓Responsabilité du fait des produits et matériels fournis (implants, dispositifs)
- ✓Défense civile, ordinale et devant une commission de conciliation et d’indemnisation
✕ Hors RC Pro médicale
- ✕Votre cabinet de consultation, votre matériel, votre informatique (contrat multirisque)
- ✕Vos revenus en cas d’arrêt de travail (prévoyance)
- ✕Les actes hors de votre qualification ou de l’activité déclarée au contrat
- ✕La faute intentionnelle et les sanctions pénales personnelles
- ✕Les actes pratiqués dans une installation sans l’autorisation de l’article L.6322-1
La prime repose sur une définition d'activité : liste des interventions, part de l'esthétique et du reconstructeur, volume annuel. Un acte hors de cette définition n'est pas garanti.
Une technique nouvelle ou une activité de médecine esthétique ajoutée en cours d'année doit être déclarée avant d'être pratiquée.
Votre RC Pro médicale
Un courtier spécialisé en risque médical étudie votre dossier : plafonds, subséquente et définition d’activité.
Obtenir mon devis- Obligation L.1142-2 CSP respectée
- Subséquente 5 à 10 ans négociée
- Faute de formalisme couverte
- Devis gratuit et sans engagement
Subséquente
La garantie subséquente : votre couverture après la fin du contrat
En responsabilité médicale, la réclamation arrive rarement l'année de l'acte. La subséquente couvre celles reçues après la résiliation, pour des faits antérieurs.
Cinq ans, dix ans à la cessation
Le contrat prévoit une garantie subséquente d'au moins cinq ans. Elle passe à dix ans pour le dernier contrat souscrit avant la cessation d'activité ou le décès du praticien. Cette extension tombe si vous reprenez une activité.
La subséquente est une durée de couverture. La prescription, elle, relève de l'article L.1142-28 CSP : dix ans à compter de la consolidation du dommage, et non de l'acte.
Une consolidation tardive peut donc faire arriver une réclamation bien après le minimum légal de subséquente.
C'est pourquoi il vaut souvent la peine de négocier une subséquente supérieure au minimum légal, surtout au moment de changer d'assureur. Sinon, la sixième année, une réclamation sur un acte ancien peut n'être prise en charge par personne.
- J L’intervention
Le fait générateur, couvert par le contrat en vigueur ce jour-là
- + n ans Les suites et la consolidation
Le dommage se stabilise, parfois des années plus tard
- Déclencheur La réclamation du patient
Réclamation amiable, saisine d’une CCI ou assignation
- Limite La prescription
10 ans à compter de la consolidation (art. L.1142-28 CSP)
Pas d’ONIAM
Pourquoi la solidarité nationale ne prend pas le relais
En médecine de soin, l'ONIAM peut indemniser un aléa thérapeutique grave et non fautif. En chirurgie esthétique pure, ce relais n'existe plus.
Les actes sans finalité thérapeutique sont exclus
Issu de la loi n° 2014-1554 du 22 décembre 2014, cet article exclut de la solidarité nationale les dommages liés à des actes sans finalité préventive, diagnostique, thérapeutique ou reconstructrice. La chirurgie purement esthétique entre dans ce champ.
Sur un acte de confort, si le dommage n'est pas fautif, le patient n'a aucun recours public. S'il est fautif, votre assureur paie seul, sans partage avec la solidarité nationale.
Dans les deux cas, le patient a intérêt à chercher une faute. Le formalisme lui en offre une, facile à démontrer.
Le seuil de l'article D.1142-1 CSP ouvre la solidarité nationale au-delà de 24 % d'atteinte permanente, ou d'un arrêt d'activité ou d'un déficit fonctionnel temporaire d'au moins 50 % pendant six mois consécutifs, ou six mois sur douze.
Il ne joue que pour la part reconstructrice de votre activité. Sur un acte esthétique, il est sans objet.
Bien choisir
Les cinq points à vérifier avant de signer
Une RC Pro non spécialisée, pensée pour le paramédical ou une profession libérale classique, n'offre ni les plafonds ni la subséquente qu'exige la chirurgie.
Peu d'assureurs acceptent le risque médical lourd. L'accès passe en général par un courtier positionné sur ce segment.
- Définition d’activité
- Toutes vos interventions listées, part esthétique et part reconstructrice précisées, médecine esthétique incluse si vous en pratiquez.
- Plafonds
- Montant par sinistre et par année d’assurance. En chirurgie du corps, les postes de préjudice se cumulent vite.
- Garantie subséquente
- Cinq ans est un plancher légal, pas une recommandation. Vérifiez la durée réelle et ce qu’elle devient si vous changez d’assureur.
- Défense et protection juridique
- Étendue à l’Ordre et à la CCI, avec libre choix de l’avocat et prise en charge des expertises.
- Reprise du passé
- La reprise des faits antérieurs, inconnus de vous à la souscription, évite un trou lors d’un changement de contrat.
Questions fréquentes
Questions fréquentes sur la RC Pro du chirurgien esthétique
La RC Pro est-elle obligatoire pour un chirurgien esthétique ?
Quel est le taux de sinistralité de la spécialité ?
Combien de temps suis-je couvert après la fin de mon contrat ?
L'ONIAM peut-il indemniser mon patient à ma place ?
Le non-respect du délai de réflexion est-il couvert ?
Ai-je une obligation de résultat sur le résultat esthétique ?
Prêt à vous couvrir ?
Une RC Pro calibrée sur votre exercice réel
Plafonds, subséquente et définition d’activité : les trois points qui font la différence en chirurgie esthétique.